اتجاهات صناعة النيكل وتأثيرها على أدوات حفر الصخور
اتجاهات صناعة النيكل وتأثيرها على أدوات حفر الصخور
يُعد النيكل معدنًا استراتيجيًا غير حديدي ومادة خام أساسية للفولاذ المقاوم للصدأ والسبائك عالية الأداء. ويؤثر هيكل إنتاجه وأمن إمداداته وتقلبات أسعاره بشكل مباشر على صناعة أدوات حفر الصخور.
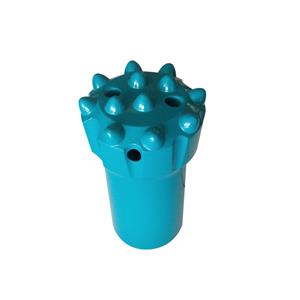
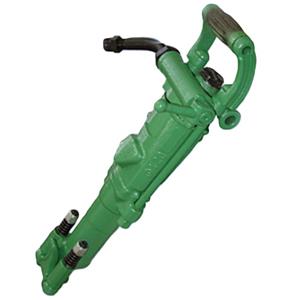
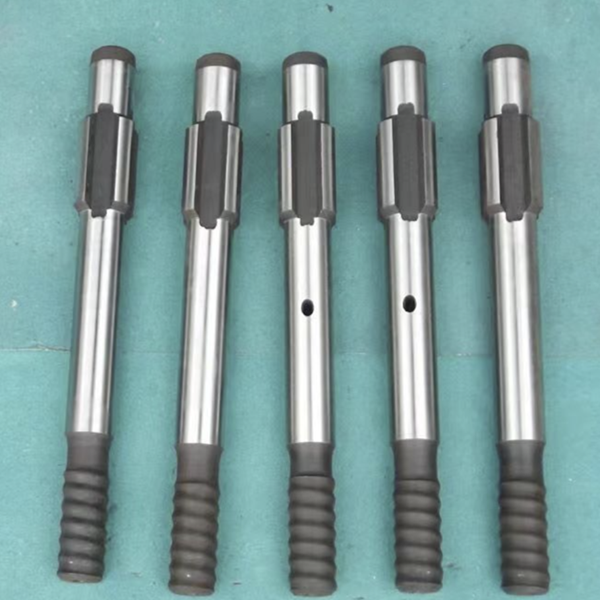
يُعدّ النيكل عنصراً أساسياً في صناعة قضبان الحفر الملولبة، وريش الحفر ذات الأزرار، ومكابس مطارق الحفر عالية الضغط، وريش حفر الحفر التي تستخدم سبائك فولاذية من النيكل. ومع تغير سوق النيكل، يواجه مصنّعو أدوات الحفر ضغوطاً على التكاليف على المدى القصير، وفرصاً طويلة الأجل لإنتاج منتجات ذات أداء أعلى.
إمداد النيكل العالمي
يتركز إنتاج النيكل العالمي بشكل كبير في إندونيسيا. ففي عام 2025، شكلت إندونيسيا ما يقرب من 67% من الإنتاج العالمي لعنصر النيكل.
لا تزال الصين تعتمد بشكل كبير على موارد النيكل المستوردة، في حين تزيد إنتاجها من النيكل المكرر. ولا تزال نسبة اعتماد الصين على واردات موارد النيكل تتجاوز 80%، مما يشجع الشركات الصينية على تطوير مشاريع متكاملة في إندونيسيا، وإنشاء نموذج توريد يعتمد على "الموارد الخارجية بالإضافة إلى المعالجة المحلية المتقدمة".
تتبع مصادر النيكل الخام مسارات إنتاج مختلفة. يُستخدم خام النيكل الكبريتي بشكل أساسي لإنتاج النيكل الإلكتروليتي عالي الجودة، بينما يُعد خام النيكل اللاتريتي مصدراً رئيسياً لإنتاج حديد النيكل الخام وكبريتات النيكل. كما أصبح النيكل المكرر المُنتج عبر مسارات خام اللاتريت الإندونيسي مؤهلاً للتصدير.
مخاطر السياسات والإمدادات
على الرغم من أن إمدادات النيكل الإجمالية كانت كافية نسبياً، إلا أن سياسة التعدين الإندونيسية يمكن أن تؤثر بشكل كبير على التوافر والتكلفة.
شددت إندونيسيا حصص التعدين وتخطط لخفض إنتاج الخام في عام 2026. وقد تفرض أيضاً ضرائب منفصلة على الكوبالت. من شأن هذه التغييرات أن تزيد من تكاليف المواد الخام وتخلق حالة من عدم اليقين لدى مستهلكي النيكل.
تتوقع المقالة أن إجراءات الحصص التي اتخذتها إندونيسيا في عام 2026 قد تقلل من إمدادات النيكل العالمية بنسبة 8.1٪، مما قد يؤدي إلى تحويل السوق من فائض إلى نقص.
توقعات الطلب والتكنولوجيا والأسعار
من المتوقع أن يتباين الطلب على النيكل بين الأسواق النهائية. قد يشهد الطلب على الفولاذ المقاوم للصدأ نموًا معتدلًا، بينما يُتوقع أن تدعم السيارات الكهربائية الطلب على كبريتات النيكل على المدى الطويل. وتشير التوقعات إلى أن إنتاج كبريتات النيكل المحلي سينمو بمعدل سنوي متوسط يزيد عن 12% بين عامي 2025 و2030.
كما أن التكنولوجيا تتطور باستمرار. وتستمر عمليات المعالجة الهيدروميتالورجية في التحسن، ويتسارع استخلاص النيكل المعاد تدويره، ويصبح الإنتاج منخفض الكربون اتجاهاً صناعياً مهماً.
يتوقع المقال أن تدخل أسعار النيكل في دورة تصاعدية متقلبة عام 2026، بنطاق أساسي يتراوح بين 130,000 و150,000 يوان صيني للطن. وتظل التغيرات في السياسات والظروف الاقتصادية الكلية من أهم العوامل المؤثرة في الأسعار.
تأثير ذلك على مصنعي أدوات حفر الصخور
ارتفاع تكاليف المواد
ارتفاع أسعار النيكل يزيد من تكاليف شراء الفولاذ المصنوع من سبائك النيكل والمواد ذات الصلة. لذا، يتعين على المصنّعين تحسين دقة عروض الأسعار، وإدارة المخزون، والتحكم في تكاليف المواد.
دعم تطوير الأدوات المتطورة
يمكن أن يُسهم تحسين توافر مواد النيكل عالية الجودة في دعم تطوير أدوات حفر متطورة للتعدين العميق، واستخراج الصخور الصلبة، وغيرها من التطبيقات الصعبة. كما يمكن أن تُساعد مواد السبائك المحسّنة في تحسين مقاومة الصدمات، وعمر الخدمة، ومقاومة التآكل، وموثوقية التشغيل.
إعادة هيكلة سلسلة التوريد
يؤدي تركز إمدادات النيكل العالمية إلى زيادة الحاجة إلى قنوات شراء متنوعة. وقد يحتاج مصنّعو أدوات حفر الصخور إلى تعزيز معايير تأهيل الموردين، وتنويع مصادر المواد، وتوسيع نطاق استعادة المواد المعاد تدويرها.
يمكن أن يؤدي إعادة تدوير المنتجات البالية واستعادة المواد المحتوية على النيكل إلى تقليل الاعتماد على الموارد الأولية وتخفيف الضغط على إمدادات المواد الخام.
نظرة عامة على الصناعة
ستؤدي إعادة هيكلة إمدادات النيكل وارتفاع أسعاره إلى تحديات مالية قصيرة الأجل لمصنعي أدوات حفر الصخور. وعلى المدى البعيد، قد تُسرّع هذه التغييرات من تحوّل الصناعة نحو منتجات عالية الأداء، وإنتاج أكثر استدامة، واستخدام الموارد المُعاد تدويرها، وسلاسل إمداد أكثر مرونة.
سيكون المصنعون الذين يتمتعون بقدرة قوية على التحكم في التكاليف، وقدرة على البحث في المواد، وتخطيط سلسلة التوريد المتنوعة، في وضع أفضل للمنافسة.